新聞稿
2026年11月
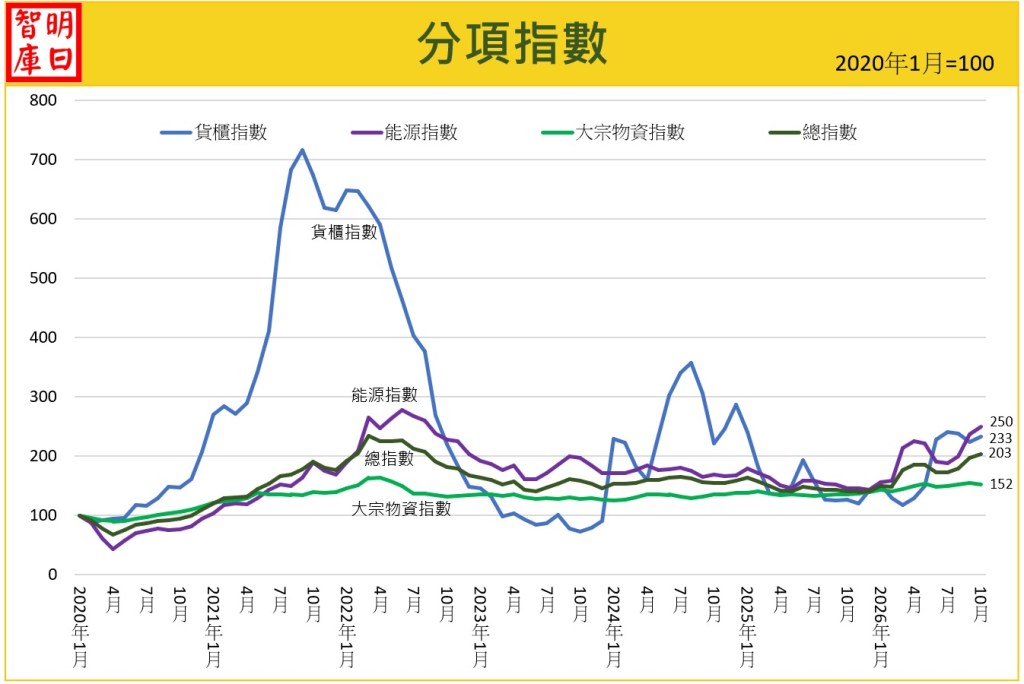
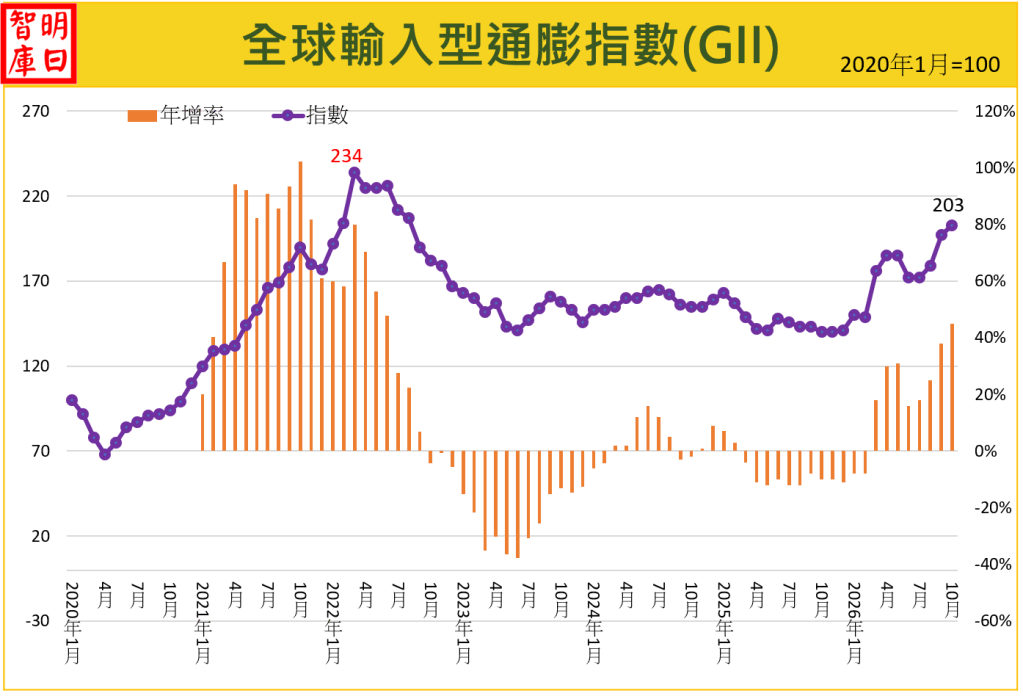
2026 年 10 月GII總指數溫和上揚至203,較上月上升3.0%,顯示全球輸入型通膨在經歷前月的猛烈飆升後,轉為高位震盪格局。本月呈現「能源續揚、運價反彈,非能源與金屬農產品回檔」的結構。分項來看,能源受地緣政治與供暖需求推動持續全面上揚6.0%;非能源回落1.9%;貨櫃運價受航商積極減班控艙與長假後補貨潮帶動由跌轉升3.9%。受中東地緣衝突延續與冬季備貨影響,年增率由上月的38% 進一步擴大至45%,在連兩季GII指數連增率上漲超過3%,全球已正式進入輸入型通膨時代。
一、方法論
1.緣起
明日智庫自2022年1月起每月發布全球輸入型通膨指數(Global imported inflation index, GII)。有感於全球性通膨缺乏一個單一整合性指標,一個清楚易懂、類似CPI的測量指標。為彌補此一不足,本智庫遂創建GII指數。
2.測量方法
本報告依據 明日智庫 研發之「全球輸入型通膨指數 (Global Imported Inflation Index, GII)」編制。主要測量全球規模的輸入型通膨。該指數由三大構成項目組成:1.能源。2.非能源大宗物資。3.貨櫃運輸成本。
| 項目 | 本月指數 | 上月指數 | 變動百分比 | 簡要說明 |
| 總指數 | 203 | 197 | +3.0% | 能源價格續強疊加運價止跌反彈,總指數持續溫和攀升,年增率進一步擴大至 45%,輸入型通膨壓力顯著。 |
| 能源 | 250 | 236 | +6.0% | 中東地緣風險與冬季供暖需求推升三大能源全線上揚:歐洲氣價暴漲 12.1% 帶動天然氣上漲 8.9%,美國涉俄制裁案推升石油上漲 6.1%,煤炭亦小漲 3.5%。 |
| 非能源大宗物資 | 152 | 155 | -1.9% | 金屬因終端需求偏弱下跌3.0%(鐵礦石大跌 7.1%、鋁下跌 6.8%);農產品因小麥玉米全面走跌下挫 1.3%;僅肥料因成本推動微升 0.8%。 |
| 貨櫃運價 | 233 | 224 | +3.9% | 中國十一長假後集中出貨潮,疊加航商積極落實「空白航次」減班控盤與繞航成本支撐,運價由跌轉升 3.9%。 |
三、三大領域詳述
(一) 能源:250(上漲 6.0%)
- 石油:上漲 6.1%
- 10 月份國際油價延續震盪上行並再創階段性高點走勢。布倫特原油期貨月中受地緣政治及供應憂慮推動而顯著走高,盤中曾多次逼近或突破 110 美元大關,月均價達 108.5 美元,月成長率為 6.1%。
- 主要原因在於美國眾議院涉俄能源新制裁法案的提出加劇了市場對全球原油供給收緊的擔憂,加上市場高度押注美伊衝突預期升溫,使地緣政治風險溢價居高不下所致。
- 天然氣:上漲 8.9%
- 10 月份全球天然氣價格指數延續上揚走勢,月成長率達 8.9%,區域走勢維持分化。美國天然氣受冷空氣預期與出口需求強勁支撐,微幅上漲 0.3% 至 2.96 美元/MMBtu;歐洲天然氣(TTF)則因庫存低於平均且中東航線受阻威脅 LNG 供應,加上冬季備氣搶貨加劇,現貨均價飆高至 28.5 美元(大漲 12.1%);東亞 LNG 亦受外盤成本帶動轉升 2.0% 至 16.59 美元。
- 煤炭:上漲 3.5%
- 10 月份全球煤炭價格指數延續溫和回升走勢,月增 3.5%。其中澳洲煤炭上漲 3.5%,南非煤炭上揚 1.8%。主因在於國際天然氣高位震盪帶動「氣轉煤」替代需求發酵,加上南非港口船隻排隊與物流受阻等供應端擾動,以及冬季供暖提前備貨帶動電廠補庫意願增加。
(二) 非能源大宗物資:152 (下跌 1.9%)
- 金屬礦物:下跌3.0%
- 基本金屬市場普遍面臨回檔修正壓力,整體指數下跌 3.0%。跌幅部分,鐵礦石因主要消費國房地產景氣低迷與鋼廠需求偏弱大跌 7.1%;鋁下跌 6.8%、鋅下跌 5.4%、鎳下跌 5.0%、錫下跌 3.8%、鉛下跌 0.7%。僅銅在供需博弈中微幅上揚 0.2%。
- 農產品:下跌1.3%
- 本月農產品價格指數下跌 1.3%。整體呈現「糖類與肉品因需求帶動走揚,大宗穀物與油脂類全面走跌」的兩極分化格局。
- 上漲品項:美國糖 (8.2%)、美國香蕉 (5.4%)、羊肉 (3.0%)、泰國米 (2.4%)、花生 (2.4%)。
- 下跌品項:美國軟紅冬小麥 (8.6%)、玉米 (5.5%)、棕櫚油 (5.1%)、柑橘 (5.1%)、棉花 (4.8%)、大豆 (1.7%)。
- 肥料:上漲0.8%
- 本月肥料價格指數延續微幅回升走勢,月成長率擴大至 0.8%。主因原料天然氣價格維持高檔支撐合成氨成本,加上全球多數農區進入秋季施肥及冬麥備肥高峰期,疊加聖嬰現象疑慮,帶動採購需求溫和上揚。
(三) 貨櫃運輸:233 (上漲3.9%)
- 10 月全球貨櫃運價指數扭轉前月跌勢,單月止跌回升上漲 3.9%。主要受以下三大因素影響:
- 長假後積壓貨物集中出貨:中國十一黃金周過後工廠陸續復工,推動了一波假期積壓貨物的集中出貨潮。
- 航商擴大實施空白航次:各大航商在長假前後積極且大範圍實施「空白航次」(減班停航)策略,成功精準調控市場運力,使供需結構明顯收緊。
- 繞航成本與地緣危機支撐:中東地緣政治持續緊張與紅海繞航好望角效應延續,推動航程時間與營運成本維持高位,提供運價底部強勁支撐。
- 未來展望:隨著長假後的集中出貨潮逐漸消化,市場將過渡至 11 月上旬的運量空窗期,需求端短期難有大幅增量,加上新造船運力持續交付,運價將面臨季節性放緩壓力。然而,考量到航商迎接年底黑五與聖誕節備貨潮,將持續嚴格執行減班控艙策略,預期 11 月運價將在供需博弈下呈「高位回穩、震盪偏弱」的窄幅盤整格局。
四、綜合評析
GII 指數顯示,10 月總指數單月溫和上漲 3.0% 至 203,年增率由上月的 38% 進一步擴大至 45%,顯示全球輸入型通膨壓力持續加劇。由於年增率已連兩季轉正且幅度均超過3%,全球已正式進入輸入型通膨時代。本月呈現「能源與運價雙強,非能源結構性分化」的態勢。未來一個月的走勢將完全取決於以下四大核心變數:
- 美國大選後續之貿易與關稅政策動向:隨著美國政治周期推進,新一屆國會與行政部門針對中國電子終端產品、半導體及新能源產能過剩的「301條款」或關稅升級預期持續發酵,牽動全球供應鏈重組與下游原料採購情緒。
- 北半球冬季能源庫存消耗速度與極端氣候風險:進入11月後,歐洲與亞洲主要消費國的冬季供暖季正式拉開序幕,天然氣與煤炭的庫存消耗速率及突發性寒潮預報,將直接決定能源價格能否突破當前高位震盪格局。
- 航商聯盟實施「空白航次」與年底旺季備貨的供需博弈:儘管歐美傳統拉貨潮告一段落,但面對感恩節、黑色星期五與聖誕節前的最後一波零售補貨需求,航商能否透過持續且精準的減班控艙策略,有效抵消新造運力不斷釋放帶來的下行壓力。
- 全球主要央行貨幣政策分化與匯率波動對進口成本的推動:隨著各國央行在應對黏性通膨與經濟成長放緩之間尋求平衡,非美貨幣的匯率波動將直接影響新興市場與歐洲進口國以本幣結算的到岸採購成本(Landed Cost),進一步牽動輸入型通膨的傳導黏性。