
川普風險超越兩岸衝突成為最大風險來源
2026年第四季 新聞稿
2026年10月9日
台灣地緣政治風險指數(Taiwan Geopolitical Risk Index, TGR)盤點所有在下一季度可能危害台灣經濟發展的地緣政治風險,針對風險的危害程度與發生機率兩個變數進行評估。在危害程度上,研究人員針對每項風險設定確切的情境,並根據這些情境評估計算未來一季對台灣GDP的影響。若使台灣GDP減少0.1%,則給予0.1分,以此類推。在發生機率上則區分為低中高三種,並分別給予分數,低可能性分數為1;中可能性分數為2;高可能性分數為3。得到危害程度與發生機率後,兩者相乘,即是該風險的指數。將所有風險項目的指數加總即是整體指數。
一、 台積電赴美投資金額超標,「川普對台措施」風險大升
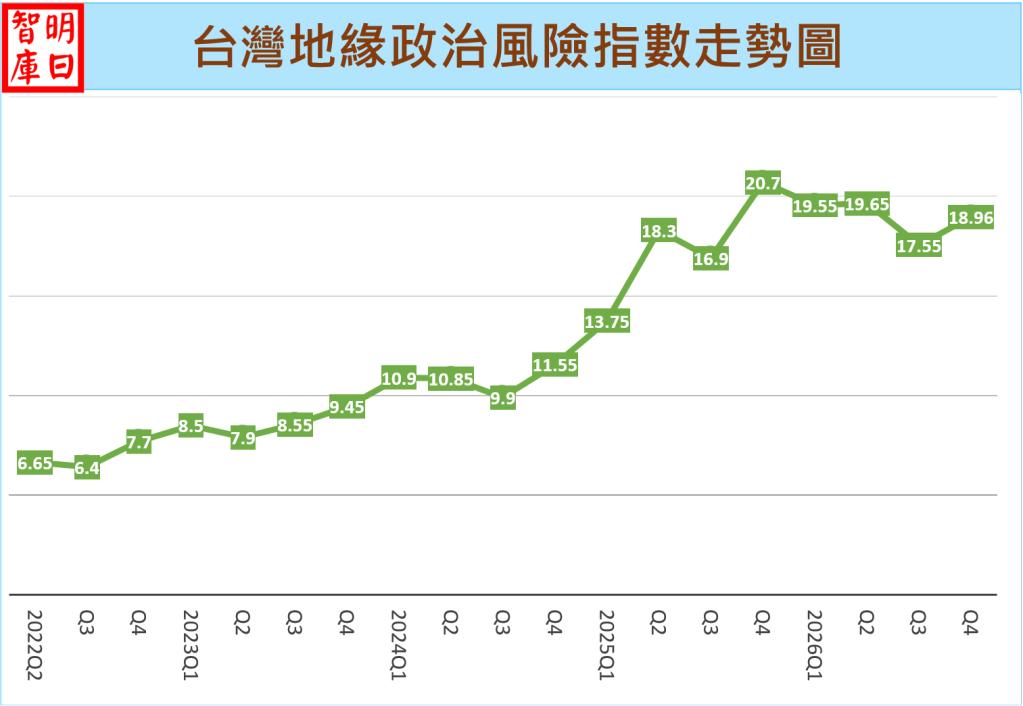
預測2026年第四季台灣面臨的整體地緣政治風險將再度上升,TGR指數由上期的17.55升至18.96,季增8%。主要原因在於川普相關風險升高,其中增幅最大的是「美國要求台灣對美投資」的風險。日前台積電宣布再增加1,000億美元的美國投資,使其對美投資總額達到2,650億美元,已超過台灣承諾對美投資2,500億美元的額度。若再加上其他台灣大型企業的投資,以及市場傳聞台積電可能在德州設立第二座廠區,台灣對美投資總額恐將進一步大幅超出原先預期。其次,川普再度提出新的關稅措施,儘管預期台灣受到的衝擊將小於其他國家,但相關措施仍使美國對台關稅風險升高。此外,台灣國防支出增加的速度超出預期,可能排擠其他公共投資與建設支出,進而對經濟成長造成負面影響。除上述因素外,川普對中國推動的新關稅措施也可能衝擊台灣對中國的出口表現,而美伊衝突升高則可能透過推升國際油價,進一步拖累台灣GDP成長。另一方面,下一季亦有一項風險項目呈現下降趨勢,主要是中共海警雖持續宣示執行「執法巡查」,但第三季未進一步採取實際行動,因此由此引發突發性危機的風險有所降低。
本期共有5大類18項風險,包含「美中競爭」5項、「川普對台措施」3項、「兩岸衝突」4項、「俄烏戰爭」2項、與「其他」風險4項。類別及項目均與上期一致,並未變更。
二、對台GDP的減損上升至7.22%
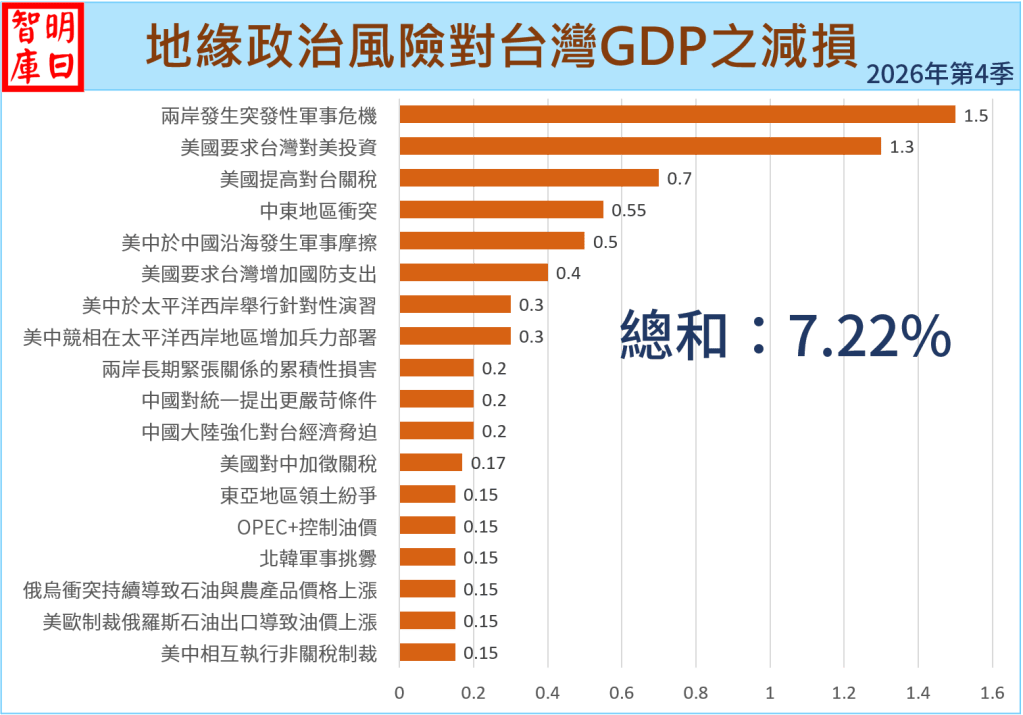
若不考慮各項風險的發生機率,假設台灣面臨的所有地緣政治風險均實現,預估將使台灣GDP減少7.22%,高於上期的6.45%,主要是受到川普相關風險升高及美伊衝突加劇的影響。各類別對GDP的減損幅度分別為「川普對台措施」2.4%、「兩岸衝突」2.1%、「美中競爭」1.42%、「其他」1%及「俄烏戰爭」0.3%。五大類別中,除「兩岸衝突」與「俄烏戰爭」對GDP的影響維持不變外,其餘類別的減損幅度均有所上升。在排序方面,「川普對台措施」取代「兩岸衝突」,重新躍居首位,「兩岸衝突」則退居第二,「美中競爭」與「其他」仍分居第三及第四。其中,「川普對台措施」對GDP的減損幅度由上期的1.8%升至2.4%,增幅最大,主要反映台灣企業赴美投資金額可能遠高於原先預期。另一方面,「其他」類別對GDP的減損幅度亦由0.85%升至1%,主要受到美伊衝突加劇所致
若以各項目觀察,本期對台灣GDP減損幅度最大的風險,仍為「兩岸發生突發性軍事危機」,其影響維持在1.5%。其次是「美國要求台灣對美投資」,為本期減損上升最大的項目,對GDP的減損由0.9%上升至1.3%。「美國提高對台關稅」維持在第3名,但對GDP的影響由0.6%上升至0.7%。「中東地區衝突」之排名由第5名升至第4名,對GDP的減損由0.4%升至0.55%。至於「美中於中國沿海發生軍事摩擦」則由上期第4名降至第5名。整體而言,前五大風險中有三項屬於軍事領域、兩項屬於經濟領域;而在三項軍事風險中,分別涵蓋「兩岸衝突」、「美中競爭」以及「其他」地緣衝突。
三、川普風險超越兩岸衝突 促使整體風險上升
若同時考量對GDP的減損程度與發生機率(即TGR指數),本期整體指數由上期的17.55上升至18.96,季增8%。主因是川普相關風險增加所致,次因是美伊衝突加劇。另一方面,「兩岸發生突發性軍事危機」的風險則呈現下降。
在上升部分,川普對台措施的三項風險均增加,其中「美國要求台灣對美投資」風險的增加幅度最大,主要是因為台積電對美投資額度已達2650億美元,僅單一企業的投資就超過台美協議中的台灣投資額度2500億美元。再加上傳言台積電將赴德州建立第二廠區,將使本項風險迅速上升。第二項川普風險是新關稅措施,此一項目同樣升高「美國對中加徵關稅」的風險,儘管預期對台的影響將低於其他國家,但整體稅率仍呈現升高的趨勢。最後一項是「美國要求台灣增加國防支出」,政府提出下年度國防預算將由占GDP的3.32%快速上升至3.93%,幅度遠高於預期,將會排擠投資與建設。另外一項上升的風險是美伊衝突的加劇,以目前局勢觀察,美伊戰爭將使第四季油價高於第三季,並增加GDP的減損幅度。
在下降的部分,本期僅「兩岸發生突發性軍事危機」一項風險呈現下降。主要是因為上季開始中共宣布對台灣東部海域的「執法巡查」僅於第二季實際執行一次後,即未再付諸實際行動,中共海警船僅是在特定海域飄航,可能是因為此舉將引起國際間的激烈反彈,預料下一季也會維持此一模式,因而上期預估會升高台海危機的可能性本期將予以下修,由中高度可能降至中度可能。
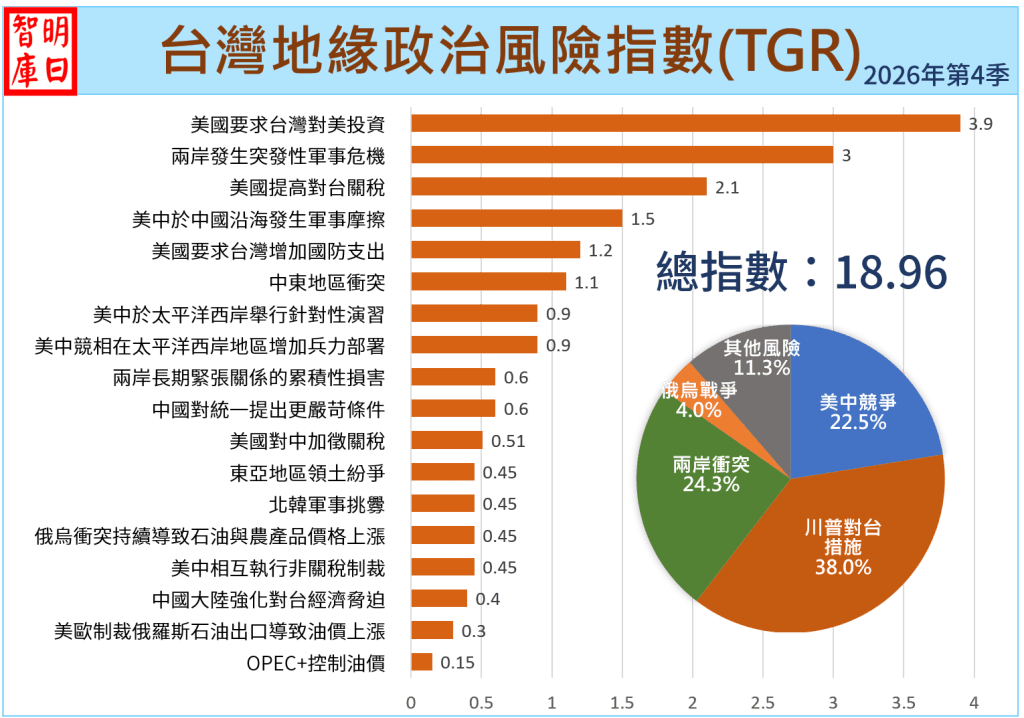
若以項目區分,自當前至未來一季,台灣面臨的首要地緣政治風險有所變動,由上期的「兩岸發生突發性軍事危機」轉變成「美國要求台灣對美投資」,後者由上期第2名晉升。本期「兩岸發生突發性軍事危機」降為第2名,賴清德總統即將發表的國慶演說,以及美國高達140億美元的對台軍售案是否順利通過,均可能成為影響下期北京反應台海局勢之關鍵因素。第3名仍為「美國提高對台關稅」,預期下期關稅稅率會上升,但幅度不大。「美中於中國沿海發生軍事摩擦」仍為第4名,儘管第三季本項風險降低,但仍需觀察一季,以確認非短期現象。第5名則是由上期第6名晉升的「美國要求台灣增加國防支出」,顯示此一風險已開始擴大。